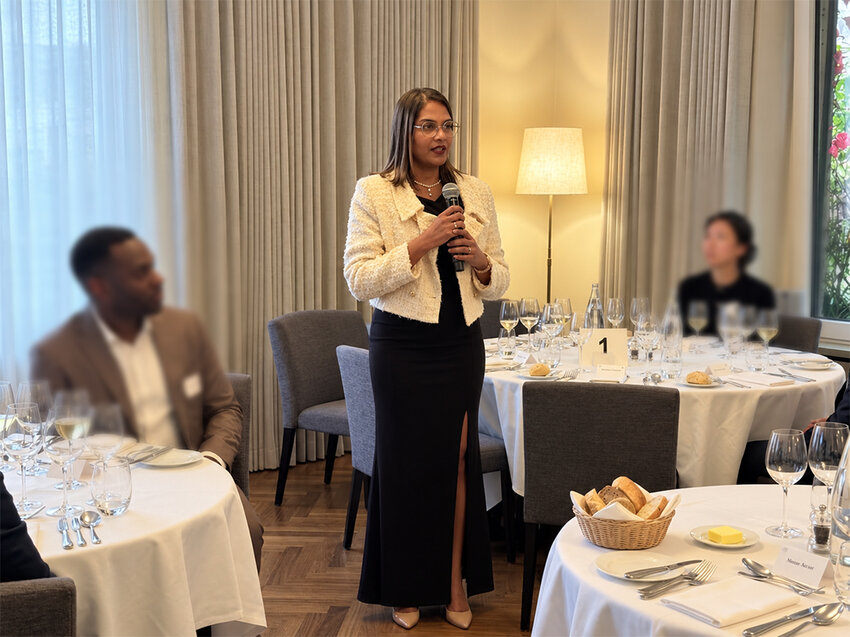
Harika: Natürlich! Meiner Ansicht nach gibt es vier zentrale Entwicklungen, die das Fund-Finance-Geschäft in den kommenden zehn Jahren prägen werden.
Erstens: neues Kapital. Drei Jahrzehnte lang war Fund Finance schlicht und einfach ein klassisches Bankprodukt. Heute sind geratete Fazilitäten weit verbreitet, Fonds, die in Subscription Lines investieren, werden aufgelegt, auch hier in Luxemburg, und immer häufiger sind auch nichtbankliche Akteure Teil der Kreditgeberkonsortien. Der erste Punkt, den ich hervorheben wollte, betrifft daher den wachsenden Einfluss dieser Nichtbanken auf der Kreditgeberseite. Gleichzeitig wird dadurch deutlicher, welchen Mehrwert eine Bank bieten kann, die einen Fonds über seinen gesamten Lebenszyklus hinweg begleitet: eine solide Bilanz, ein zentraler Ansprechpartner für verschiedene Bankprodukte und Dienstleistungen sowie ein Kreditexperte, der die Ziele des Kunden versteht und auch dann ein verlässlicher Partner bleibt, wenn sich ein Kapitalabruf einmal verzögert.
Zweitens: neue Kreditnehmer. Die klassische Subscription Line wurde für einen typischen geschlossenen Fonds mit vierzig institutionellen Investoren und einer Laufzeit von zehn Jahren konzipiert. Die Fonds, die heute aufgelegt werden, folgen diesem Modell jedoch nur noch selten. Evergreen-Strukturen. Semi-liquide Vehikel. ELTIFs, die über Bankvertriebsnetze an Privatanleger vertrieben werden. Tausende statt lediglich Dutzende von Investoren. Die Zusammensetzung der Borrowing Base verändert sich. Eine Finanzierung auf Grundlage von Tausenden individueller Kapitalzusagen, verbunden mit Rückgabefenstern anstelle einer festen Investitionsperiode, stellt Kreditgeber vor neue Herausforderungen. Förderfähigkeitskriterien, Konzentrationsgrenzen und Liquiditätsanforderungen müssen neu gedacht werden. Gerade hier verfügt Luxemburg dank seiner jahrzehntelangen Erfahrung im Retailfonds-Geschäft über einen natürlichen Vorteil - vorausgesetzt, Kreditgeber und Verwahrstellen arbeiten frühzeitig zusammen und nicht erst, wenn der Prospekt bereits finalisiert ist.
Drittens: die Familie ist gewachsen. Vor zehn Jahren war die Sache einfach: Wer in Luxemburg von Fund Finance sprach, meinte damit eine Subscription Line. Heute ist die Subscription Line das älteste Mitglied einer ganzen Produktfamilie. Sobald die Investitionsphase endet und keine nicht abgerufenen Kapitalzusagen mehr zur Verfügung stehen, übernimmt die NAV-Fazilität, die auf Basis des Portfolios selbst finanziert. Was vor zehn Jahren noch fast exotisch wirkte, hat sich inzwischen zu einem Markt mit einem Volumen von weit über hundert Milliarden entwickelt und dürfte bis zum Ende des Jahrzehnts nochmals deutlich wachsen. Dazwischen befinden sich hybride Finanzierungslösungen, die zunächst auf Kapitalzusagen basieren und sich mit zunehmender Reife des Fonds schrittweise auf das Portfolio stützen. So kann ein Kreditgeber einen Fonds vom ersten Closing bis zur finalen Ausschüttung begleiten. Darüber hinaus sind inzwischen auch die Fondsmanager selbst zu Kreditnehmern geworden: Management-Fee-Lines, die Finanzierung von GP-Commitments, Carry-Fazilitäten oder Betriebsmittelfinanzierungen für Managementgesellschaften, deren regulatorische Anforderungen von Jahr zu Jahr umfangreicher werden. Der Kunde ist heute nicht mehr nur ein Fonds, sondern ein ganzes Ökosystem. Kreditgeber, die lediglich ein einzelnes Produkt beherrschen, müssen sich weiterentwickeln. Genau daran arbeitet auch unser Team bei Spuerkeess.
Viertens: neue Rahmenbedingungen. Die Regulierung entwickelt sich derzeit an mehreren Fronten gleichzeitig weiter, und jede dieser Entwicklungen wirkt sich letztlich auf die Kreditdokumentation aus. Hinzu kommt das Basel-Paket, das nicht in Anspruch genommene Kreditzusagen für Banken schrittweise verteuert und die Branche zunehmend in Richtung Relationship Banking und Risikotransfer bewegt. Und schließlich gibt es noch die CRD VI. Ab Januar 2027 benötigt eine Nicht-EU-Bank, die einem Luxemburger Fonds Kredite gewährt, in den meisten Fällen eine europäische Niederlassung, Tochtergesellschaft oder eine entsprechende Struktur. Damit wird die Frage der Kreditjurisdiktion bereits bei der Ausarbeitung des Term Sheets zu einem wichtigen Diskussionspunkt, und jede Aufstockung oder Laufzeitverlängerung einer bestehenden Fazilität verdient eine erneute Prüfung. Gerade hier kann Spuerkeess als Luxemburger Bank mit langjähriger Erfahrung, einer starken lokalen Verankerung und einer stabilen Struktur neuen Fonds als verlässlicher Partner zur Seite stehen.
Philippe: Sehr treffend formuliert. Ich bin überzeugt, dass Fonds, die eine langjährige Bankbeziehung pflegen, von einem umfassenden Angebot an Bankdienstleistungen profitieren sowie von einem Maß an Verantwortlichkeit, das außerhalb einer regulierten Bank nur schwer zu finden ist. Darüber hinaus verfügen wir innerhalb des Bereichs Institutional Relationship Management über ein speziell auf Fondsfinanzierungen ausgerichtetes Team, unser Team Lending – Fund Finance. Dieses unterstützt Kunden bei der Strukturierung von Equity Bridge Facilities und arbeitet dabei eng mit den Dienstleistern zusammen, die den Fonds bereits in den Bereichen Verwahrstellenservices, Custody, Cash Management und Fremdwährungsabsicherung begleiten. Koordiniert wird dies durch einen einzigen Relationship Manager. Was den zweiten Punkt zu den Versicherungsunternehmen betrifft: Welche Erkenntnisse hast du diesbezüglich mitgenommen?
Harika: Ach ja, dieser Punkt wurde von Victoria Stewart vorgestellt und befasste sich mit der Rolle von Versicherungsunternehmen im Fund Finance. Ich denke, das ist eine sehr relevante Fragestellung, die im Luxemburger Markt bislang nur selten im Rahmen einer Fachdiskussion aufgegriffen wurde. Mein erster Gedanke galt dem Risikotransfer vor dem Hintergrund von Basel IV. Das fachkundige Publikum nannte jedoch viele weitere interessante Rollen, die Versicherer in diesem Bereich übernehmen könnten. Teilst du diese Einschätzung?
Philippe: Da stimme ich zu. Besonders interessant fand ich die Erkenntnis, dass sich das Fund-Finance-Ökosystem laufend weiterentwickelt und neben den traditionellen Akteuren immer neue Teilnehmer und Kapitalquellen entstehen. Ob Versicherer letztlich eine bedeutende Rolle in Luxemburg spielen werden, wird der Markt entscheiden. Die Diskussion hat auf jeden Fall interessante Denkanstöße geliefert.
Und das letzte Thema war für mich eines der spannendsten überhaupt: Künstliche Intelligenz im Fund Finance. Erinnerst du dich an die Diskussion dazu?
Harika: Ja, absolut. Besonders beeindruckt haben mich die Ausführungen von Dr. Esli Spahiu, die das AI Experience Centre der LHoFT leitet, darüber, wie KI das Finanzwesen schrittweise und oft unbemerkt verändert. Ihre Gedanken zu Verantwortung und Differenzierung haben mich nachdenklich gemacht. Sie haben bei mir die Frage aufgeworfen: Wenn am Ende alle dieselben Tools nutzen, wodurch wird sich ein Kreditgeber dann noch unterscheiden? Und wer trägt die Verantwortung für die getroffene Entscheidung?
Außerdem habe ich darüber nachgedacht, wie KI uns im Fund Finance unterstützen könnte: bei der Analyse von Investoren für eine Subscription Facility, bei der Prüfung von Side Letters, im Facility Management, bei der Kreditüberwachung oder bei den vierteljährlichen Überprüfungen. Weißt du genauer, wie sich Spuerkeess in diesem Bereich weiterentwickelt?
Philippe: Bei Spuerkeess haben wir uns bewusst dafür entschieden, das Thema Künstliche Intelligenz Schritt für Schritt anzugehen, anstatt jedem Trend hinterherzulaufen. Wir haben zunächst unsere Mitarbeiter in den Grundlagen der KI geschult und sie für deren Risiken sowie den verantwortungsvollen Einsatz sensibilisiert. Gleichzeitig haben wir die Datenbasis weiter gestärkt, die für den Erfolg jeder Initiative im Bereich der Künstlichen Intelligenz unerlässlich ist. Über die gesamte Bank hinweg wurden viele potenzielle Anwendungsfälle identifiziert und hinsichtlich ihrer Umsetzbarkeit, der regulatorischen Anforderungen sowie ihres Mehrwerts für unsere Kunden und Teams bewertet. Einige davon liefern bereits konkrete Ergebnisse, beispielsweise in den Bereichen Risikomanagement und operative Effizienz. Jeder Anwendungsfall wird dabei sorgfältig geprüft, bevor er umgesetzt wird. Darüber hinaus haben wir mit Think Sphere eine eigene Tochtergesellschaft gegründet, die sich mit der Erforschung neuer Technologien, darunter auch KI-Agenten, beschäftigt. Ein Grundsatz bleibt jedoch unverändert: KI ist ein Werkzeug, das unsere Mitarbeiter dabei unterstützt, effizienter zu arbeiten und sich auf Tätigkeiten mit höherer Wertschöpfung zu konzentrieren. Die Verantwortung für Entscheidungen liegt weiterhin beim Menschen, insbesondere wenn es um Kreditvergaben und die Übernahme von Risiken geht. Das ist zugleich Teil der Antwort auf deine Frage zur Differenzierung: Technologie mag zunehmend für alle verfügbar werden, doch Urteilsvermögen, Erfahrung und die Beziehung zum Kunden werden weiterhin entscheidende Unterscheidungsmerkmale bleiben.
Harika: Zurück zu meiner Ausgangsfrage: Was erzählt man einer Runde von Experten über die Entwicklung ihres eigenen Geschäfts? Vielleicht einfach, dass die einst so unscheinbare Subscription Line längst nicht mehr so unscheinbar ist. Sie hat neue Kreditgeber, neue Kreditnehmer, eine stetig wachsende Produktfamilie, neue regulatorische Rahmenbedingungen und schon bald auch neue Instrumente. Eines hat sich jedoch nicht verändert, und genau daran wurden wir bei dieser Veranstaltung alle erinnert: Fund Finance ist und bleibt ein Beziehungsgeschäft. Luxemburg ist dann besonders stark, wenn Kreditgeber, Fondsmanager, Verwahrstellen und Berater frühzeitig gemeinsam an einem Tisch sitzen. Wir freuen uns bereits auf die nächste Ausgabe der Veranstaltung.
Möchten Sie über die Finanzierungslösungen für Ihren Fonds sprechen? Unser Team Lending – Fund Finance steht Ihnen gerne zur Verfügung.