Harika : Bien sûr ! Je pense qu’il existe quatre grands axes à surveiller dans ce secteur au cours de la prochaine décennie.
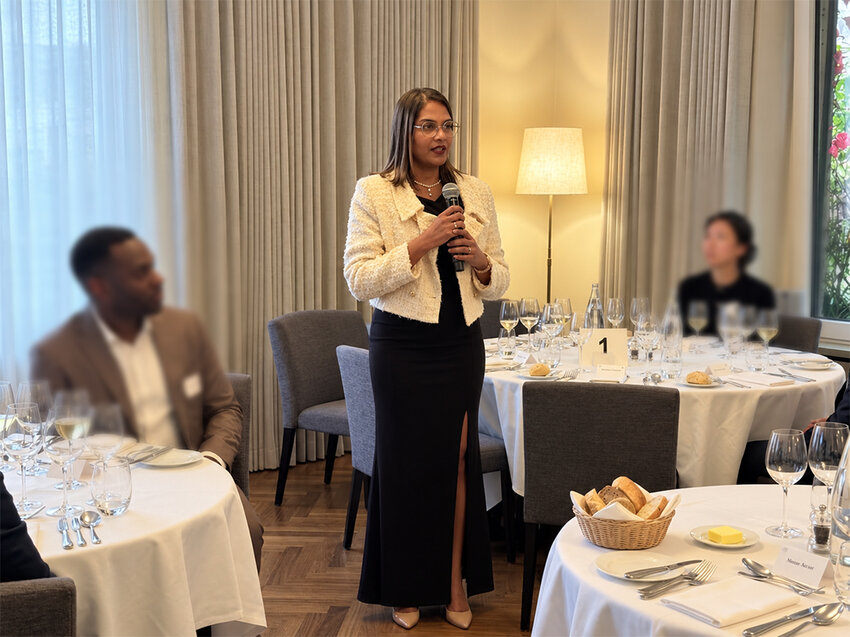
1. De nouveaux capitaux. Pendant trente ans, il s’agissait essentiellement d’un produit bancaire classique. Aujourd’hui, les facilités notées sont devenues courantes, des fonds dédiés à l’investissement dans les lignes de souscription sont lancés, y compris au Luxembourg, et les syndications incluent de plus en plus souvent des acteurs non bancaires. Le premier point que je souhaitais souligner concernait donc l’arrivée de ces nouveaux prêteurs sur le marché. Cela met également en lumière la véritable valeur ajoutée d’une banque capable d’accompagner un fonds tout au long de son cycle de vie : un bilan solide, un interlocuteur unique couvrant différents produits et services bancaires, ainsi qu’un spécialiste du crédit qui comprend les ambitions du client et peut intervenir lorsqu’un appel de capital est retardé.
2. De nouveaux emprunteurs. La ligne de souscription traditionnelle a été conçue pour un fonds fermé classique, comptant une quarantaine d’investisseurs institutionnels et une durée de vie de dix ans. Les fonds créés aujourd’hui répondent rarement à ce modèle. Structures evergreen, véhicules semi-liquides, ELTIF commercialisés auprès de clients privés via les réseaux bancaires : les investisseurs se comptent désormais par milliers plutôt que par dizaines. La base d’emprunt évolue donc profondément. Prêter sur la base de milliers d’engagements individuels, avec des fenêtres de rachat plutôt qu’une période d’investissement fixe, représente un défi totalement différent. Les critères d’éligibilité, les limites de concentration et la gestion de la liquidité doivent être repensés. Dans ce contexte, le Luxembourg bénéficie d’un avantage naturel grâce à ses décennies d’expérience dans les fonds destinés aux investisseurs particuliers, à condition que prêteurs et dépositaires collaborent dès le début du projet plutôt qu’une fois le prospectus finalisé.
3. La famille s’est agrandie. Il y a dix ans, le financement de fonds se résumait aux lignes de souscription. Aujourd’hui, celles-ci ne sont plus que l’aînée d’une famille bien plus large.
Lorsque la période d’investissement se termine et que les engagements non appelés disparaissent, les facilités NAV prennent le relais en accordant des financements garantis par le portefeuille lui-même. Considérées comme un produit de niche il y a encore dix ans, elles représentent désormais un marché de plus de cent milliards et devraient connaître une forte croissance d’ici la fin de la décennie.
Entre les deux se trouvent les financements hybrides, qui débutent sur la base des engagements des investisseurs puis évoluent progressivement vers une garantie reposant sur le portefeuille. Ils permettent à un même prêteur d’accompagner un fonds depuis sa première clôture jusqu’à sa distribution finale.
Par ailleurs, les sociétés de gestion elles-mêmes sont devenues des emprunteurs : financements adossés aux commissions de gestion, financement des engagements des General Partners, facilités liées au carried interest ou encore besoins de fonds de roulement des sociétés de gestion confrontées à des exigences réglementaires croissantes.
Le client n’est donc plus seulement un fonds, mais un véritable écosystème. Les prêteurs spécialisés sur un seul produit doivent évoluer, ce que notre équipe Lending – Fund Finance chez Spuerkeess est justement en train d’accomplir.
4. De nouvelles règles. La réglementation évolue simultanément sur plusieurs fronts et chacun de ces changements finit par avoir un impact sur les contrats de crédit.
Il y a également le dispositif Bâle IV, qui rend progressivement les engagements non tirés plus coûteux pour les banques et favorise les relations bancaires de long terme ainsi que les mécanismes de transfert de risque.
Enfin, la directive CRD VI. À partir de janvier 2027, une banque non établie dans l’Union européenne qui prête à un fonds luxembourgeois devra, dans la plupart des cas, disposer d’une succursale ou d’une filiale européenne, ou d’une structure équivalente.
Le choix de la juridiction du prêt devient ainsi un sujet de discussion dès les premières négociations, et toute modification ou prolongation d’une facilité existante mérite une analyse attentive.
Dans ce contexte, Spuerkeess, en tant que banque luxembourgeoise bénéficiant d’une longue expérience et d’une structure stable, est parfaitement positionnée pour accompagner de nouveaux fonds.
Philippe : Très juste. Je suis convaincu que les fonds qui entretiennent une relation bancaire durable bénéficient d’une offre complète de services et d’un niveau de responsabilité difficile à reproduire en dehors d’une banque réglementée.
Nous disposons également d’une équipe dédiée au financement de fonds, notre équipe Lending – Fund Finance au sein de l’Institutional Relationship Management. Elle accompagne les clients dans la mise en place de facilités de type equity bridge, en complément des services de dépositaire, de conservation, de gestion de trésorerie et de couverture du risque de change déjà utilisés par le fonds, le tout suivi par un gestionnaire de relation unique.
Concernant le deuxième sujet sur les compagnies d’assurance, quel a été ton principal enseignement ?
Harika : Cette présentation était animée par Victoria Stewart et portait sur le rôle des compagnies d’assurance dans le financement de fonds.
Je trouve que c’est une question particulièrement pertinente, qui avait rarement été abordée dans un cadre de discussion au Luxembourg. J’ai tout d’abord pensé au transfert de risque dans le contexte de Bâle IV, mais les participants ont évoqué de nombreuses autres contributions potentielles des assureurs à cet écosystème.
Partages-tu cet avis ?
Philippe : Absolument. Ce qui m’a particulièrement intéressé, c’est l’idée que l’écosystème du financement de fonds continue d’évoluer avec l’arrivée de nouveaux acteurs et de nouvelles sources de capitaux aux côtés des intervenants traditionnels.
Le marché décidera si les assureurs joueront à terme un rôle majeur au Luxembourg, mais la discussion a été particulièrement stimulante.
Et le dernier sujet était certainement l’un des plus intéressants à mes yeux : l’intelligence artificielle dans le financement de fonds. Te souviens-tu de cet échange ?
Harika : Oui, tout à fait. J’ai été captivée par les observations de Dr. Esli Spahiu, qui dirige l’AI Experience Centre du LHoFT, sur la manière dont l’intelligence artificielle transforme progressivement et discrètement l’ensemble du secteur financier.
Ses réflexions sur la responsabilité et la différenciation m’ont particulièrement marquée. Si tout le monde utilise les mêmes outils, qu’est-ce qui permettra encore à un prêteur de se distinguer ? Et qui restera responsable des décisions prises ?
Je me suis également demandé comment l’IA pourrait nous aider dans le financement de fonds : analyse des investisseurs dans le cadre des lignes de souscription, examen des side letters, gestion des facilités, suivi des prêts ou encore revues trimestrielles.
Peux-tu nous en dire davantage sur l’évolution de Spuerkeess dans ce domaine ?
Philippe : Chez Spuerkeess, nous avons choisi d’avancer étape par étape avec l’IA plutôt que de suivre simplement l’effet de mode.
Nous avons commencé par former nos collaborateurs aux fondamentaux de l’IA, à ses risques et à ses usages appropriés, tout en continuant à renforcer les fondations de données indispensables à la réussite de toute initiative en matière d’intelligence artificielle.
Dans toute la banque, de nombreux cas d’usage potentiels ont été identifiés et sont évalués selon leur faisabilité, leurs contraintes réglementaires et la valeur qu’ils peuvent apporter à nos clients comme à nos équipes. Certains produisent déjà des résultats concrets, notamment dans la gestion des risques et l’efficacité opérationnelle, et chaque projet fait l’objet d’une analyse approfondie avant sa mise en œuvre.
Nous avons également créé Think Sphere, une filiale dédiée à l’exploration des nouvelles technologies, notamment les agents d’intelligence artificielle.
Un principe demeure toutefois inchangé : l’IA est un outil qui aide nos collaborateurs à travailler plus efficacement et à se concentrer sur les tâches à plus forte valeur ajoutée. La responsabilité finale revient toujours à l’humain, en particulier lorsqu’il s’agit d’octroyer un crédit ou de prendre un risque. C’est aussi une partie de la réponse à la question de la différenciation : la technologie deviendra probablement accessible à tous, mais le jugement, l’expérience et la qualité de la relation client resteront des éléments essentiels de différenciation.
Harika : Revenons donc à ma question initiale : que dire à un public d’experts sur l’évolution de son propre métier ?
Peut-être simplement que la modeste ligne de souscription n’est plus si modeste aujourd’hui. Elle compte de nouveaux prêteurs, de nouveaux emprunteurs, une famille de produits élargie, un nouveau cadre réglementaire et bientôt de nouveaux outils.
Ce qui n’a pas changé, c’est ce que cette soirée nous a rappelé : ce secteur repose avant tout sur les relations humaines. Et le Luxembourg est à son meilleur lorsque prêteurs, gestionnaires, dépositaires et conseillers se réunissent autour de la même table dès les premières étapes d’un projet.
Nous nous réjouissons déjà de la prochaine édition de cet événement.
Vous souhaitez discuter des besoins de financement de votre fonds ? Notre équipe Lending – Fund Finance se tient à votre disposition.