Analyse économique | Octobre 2026
Une croissance résiliente face au retour des tensions sur les taux
Ce troisième trimestre a confronté les investisseurs à une double réalité : une activité économique plus résistante qu’attendu et un environnement monétaire devenu plus contraignant. Les résultats des entreprises et les investissements dans l’intelligence artificielle (IA) ont soutenu les actions, sans pour autant éluder les tensions au Moyen-Orient ni le renchérissement de l’énergie. La remontée des taux longs et les rotations sectorielles ont ainsi rendu la progression des marchés plus sélective.
Environnement macroéconomique
Aux États-Unis, les interrogations du début d’été sur le ralentissement de l’activité ont progressivement laissé place à une appréciation plus robuste de la conjoncture. La croissance du deuxième trimestre, initialement estimée à 1,5% en rythme annualisé, a été révisée à 2,2%, grâce à une contribution plus large de la consommation et de l’investissement. Les signes de modération de l’emploi et des dépenses des ménages observés pendant l’été n’ont pas empêché les enquêtes auprès des entreprises de s’améliorer. L’indice PMI composite préliminaire a atteint 58,4 en septembre, après 56,0 en août, illustrant notamment la vigueur des services.
La zone euro a, elle aussi, mieux absorbé le choc énergétique qu’anticipé. Sa croissance du deuxième trimestre a été révisée de 0,4% à 0,6% par rapport au trimestre précédent, tandis que celle du premier trimestre avait été relevée de -0,2% à 0%. L’amélioration des enquêtes d’activité s’est étendue aux services et à l’industrie, et l’Allemagne a envoyé des signaux encourageants. Le PMI composite préliminaire s’est inscrit à 53,1 en septembre. En somme, ces publications ont conforté la résistance de l’économie européenne sans pour autant gommer sa sensibilité particulière aux coûts de l’énergie.
Dans ce tableau prometteur, l’inflation est toutefois restée le principal point d’inquiétude. Aux États-Unis, elle s’établissait en août à 3,4% sur un an, malgré un ralentissement de sa composante sous-jacente à 2,4%. En zone euro, le chiffre définitif d’août ressortait à 3,2%, l’énergie y contribuant très largement. Le renchérissement du pétrole et du gaz a entretenu les anticipations d’inflation, alors même que la résilience de l’activité laissait aux banques centrales la possibilité de conserver une orientation restrictive.
D’ailleurs, leurs décisions parlent d’elles-mêmes. Après un statu quo de la Banque centrale européenne (BCE) et de la Réserve fédérale américaine (Fed) en juillet, puis l’absence de réunion en août, le discours de la Fed à Jackson Hole a renforcé les anticipations de resserrement. Le 10 septembre, la BCE a relevé ses taux de 25 points de base, portant le taux de dépôt à 2,50%. Le 16 septembre, la Fed a relevé ses taux dans la même proportion, à 3,75-4,00%. Les deux institutions ont mis en avant une inflation encore trop élevée et une croissance résistante.
À l’issue du trimestre, le contexte demeure donc porteur pour l’activité des entreprises, mais plus exigeant pour leur financement et leur valorisation. Les besoins de financement publics, les investissements massifs liés à l’IA et les tensions énergétiques renforcent l’hypothèse de taux durablement élevés.
Marchés financiers : bilan du trimestre
Actions : des rotations marquées, puis le retour de la Technologie
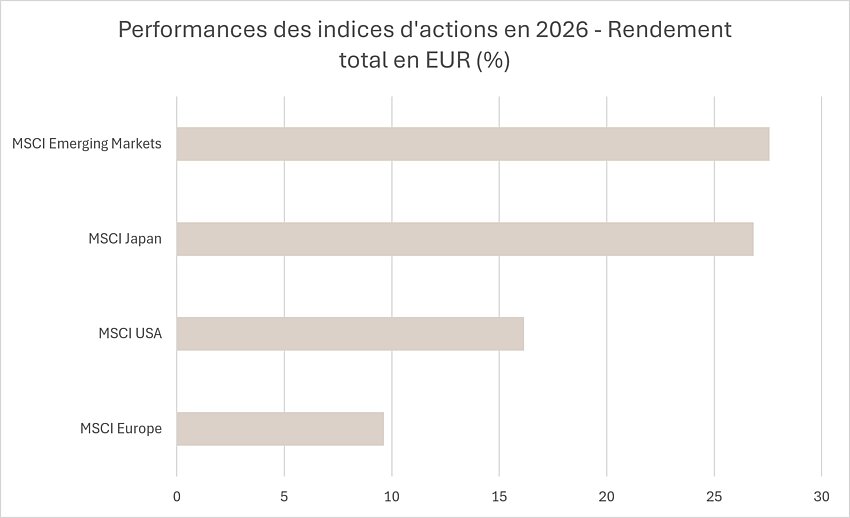
Sur le trimestre, les actions globales ont progressé de 2,27%*. Les actions américaines gagnent près de 3%, tandis que les actions européennes reculent de 1% et les marchés émergents sont proches de l’équilibre.
Si juillet a ouvert le trimestre sur une consolidation modérée des indices, les mouvements sectoriels se sont révélés prononcés. Le MSCI World a reculé de 0,36% en euros ; les marchés américains et émergents ont cédé 0,82% et 3,90% respectivement, tandis que l’Europe a progressé de 1%. Les interrogations sur la rentabilité des dépenses liées à l’IA ont provoqué des prises de bénéfices dans les semi-conducteurs et les infrastructures associées. Les valeurs décotées ont mieux résisté que les valeurs de croissance, tandis que les financières ont bénéficié d’une dynamique de résultats favorable.
En août, la qualité de la saison des résultats a soutenu un rebond. Les actions mondiales ont gagné 1,70%, progressant de 1,80% aux États-Unis et de 3,4% sur les marchés émergents, contre 0,5% en Europe. Les valeurs de croissance ont retrouvé des soutiens, sans dissiper les interrogations sur les investissements technologiques. Les Matériaux de Base ont surperformé, alors que l’Immobilier et les Services aux Collectivités ont souffert de la remontée des taux longs.
Septembre a prolongé la hausse globale d’environ 1%, mais avec une participation plus étroite. Les actions américaines ont gagné environ 2%, épaulées par l’appréciation du dollar : en monnaie locale, le S&P 500 a légèrement reculé, tandis que le Nasdaq a progressé. L’Europe a perdu plus de 2%. La Technologie, en hausse d’environ 7%, a contrasté avec la faiblesse de nombreux autres secteurs. Les petites capitalisations, l’Immobilier et les Services aux Collectivités ont subi le renchérissement du financement, tandis que les secteurs de consommation ont pâti des inquiétudes sur le pouvoir d’achat.
Obligations : la remontée des taux longs sur l’avant de la scène
Une tension persistante a pesé sur les emprunts souverains et s’est accentuée en septembre. Le rendement américain à dix ans est passé de 4,73% fin juillet à 4,75% fin août, puis à près de 5,3% fin septembre. Son homologue allemand a progressé de 3,20% à 3,32%, puis au-delà de 3,5%. Les maturités longues ont été particulièrement affectées par l’inflation, les besoins de financement publics et l’augmentation des primes de terme, la rémunération supplémentaire exigée pour investir à long terme. En France, les inquiétudes budgétaires ont porté l’écart de rendement avec l’Allemagne à dix ans à 127 points de base fin septembre, contre environ 85 fin août.
Le crédit a suivi une trajectoire plus contrastée. En juillet et en août, les primes de risque des entreprises européennes se sont resserrées, tandis que les nombreuses émissions liées à l’IA ont pesé sur certains segments américains. En septembre, les primes se sont élargies, surtout en Europe et sur le haut rendement. Les obligations américaines de qualité libellées « Investment Grade » ont mieux résisté. Les primes du haut rendement ont dépassé 300 points de base de part et d’autre de l’Atlantique, témoignant d’une plus grande prudence envers le risque de crédit.
Pétrole : une prime géopolitique toujours présente
Le pétrole s’est fait le messager direct des tensions avec l’Iran. En juillet, sa hausse a été prononcée au plus fort des hostilités : le baril s’est vendu au-dessus de 100 USD avant de refluer d’environ 15 USD en fin de mois. Par la suite, il a évolué autour de 90 dollars en août, puis gagné environ 14% en septembre, franchissant à nouveau ponctuellement son plus haut. L’impasse diplomatique et les risques sur le détroit d’Ormuz ont entretenu cette prime, malgré le retour des exportations de brut du Moyen-Orient vers leurs niveaux moyens de 2025.
*Les performances sont calculées en euros.
Disclaimer
Les informations et opinions contenues dans le présent document se dégagent de sources d’informations fiables. La Banque et Caisse d'Epargne de l'Etat, Luxembourg (Spuerkeess) ne peut cependant pas garantir leur exactitude, exhaustivité ou pertinence. Les informations et les opinions contenues dans le présent document sont fournies à titre purement informatif aux clients de la Spuerkeess et ne constituent ni une offre d’achat ou de vente, ni des recommandations d’investissement, ni un conseil en investissement, voire un quelconque engagement de la Spuerkeess. Chaque client est tenu de se forger sa propre opinion sur les informations contenues dans le présent document et pour ce faire, il lui est loisible de contacter son conseiller habituel pour toute question en matière d’investissements. Les informations et opinions ne sauraient en aucun cas servir à une évaluation des instruments financiers éventuellement mentionnés dans le présent document. Toute référence à des performances passées ne saurait constituer une indication quant aux performances à venir. Le contenu du présent document reflète les opinions de la Spuerkeess au jour de la publication dudit document. Toute information ou opinion contenues dans le présent document peut être supprimée ou modifiée à tout moment par une nouvelle publication. La Spuerkeess décline toute responsabilité au titre de ce document s’il a été altéré, déformé ou falsifié notamment par le biais de l’utilisation d’Internet. En outre, la Spuerkeess ne pourra être tenue responsable des conséquences pouvant résulter de l’utilisation d’une quelconque opinion ou information contenue dans le présent document. En tant qu’établissement de crédit de droit luxembourgeois, la Spuerkeess est soumise au contrôle prudentiel de la Commission de Surveillance du Secteur Financier. Le présent document a été élaboré par le Service Spuerkeess Asset Management. Le présent document ne peut être ni reproduit, ni communiqué à une tierce personne sans autorisation préalable écrite de la Spuerkeess. Sauf indication contraire dans le présent document, il n’est pas prévu de le mettre à jour.