Le retour de la diversification
Investment Update | Novembre 2026
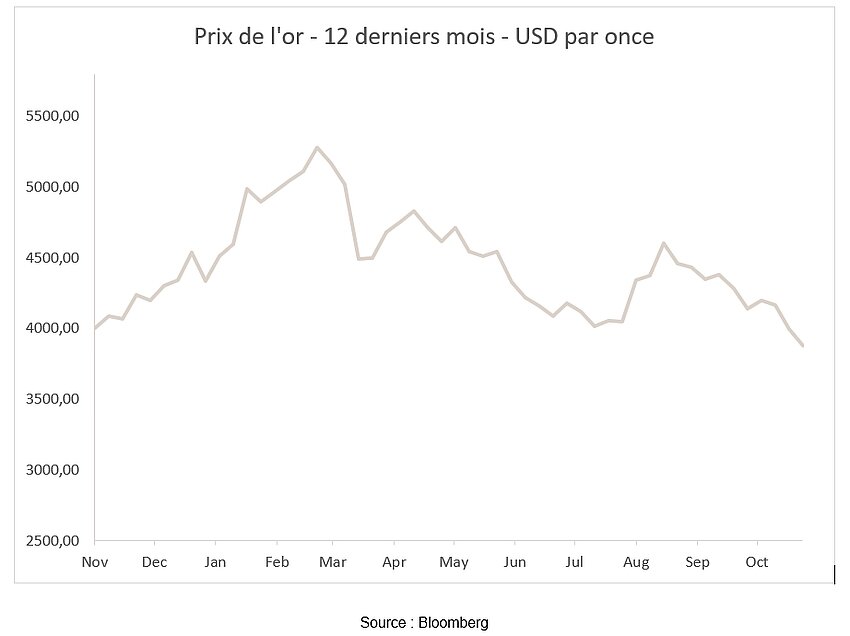
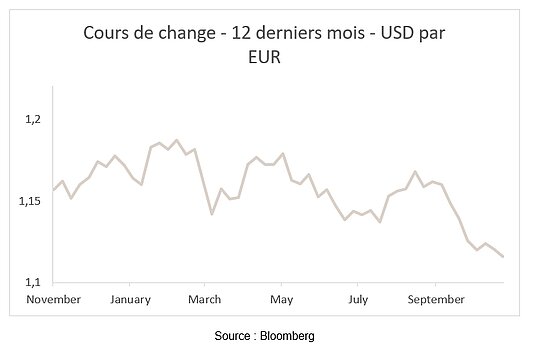
Octobre s’est achevé dans un environnement de marché plus contrasté, entre rotation prononcée sur les marchés actions et détente sensible des taux souverains. Les actions mondiales ont globalement résisté, le MSCI World affichant une performance légèrement haussière (+0,91% en euros grâce à l’effet devise) à l’issue du mois. Pourtant, sous cette relative stabilité, les mouvements entre régions, secteurs et styles d’investissement ont été copieux : plusieurs valeurs technologiques liées à l’IA ont enregistré des corrections sévères, amorties pour les investisseurs européens qui gagnent 1%, l’euro perdant face au dollar. Étant donné la forte rotation sectorielle, l’indice américain n’a perdu que 0,8% en dollar, ce qui se traduit par un gain de 0,90% en euros, alors que la douleur s’est ressentie bien plus nettement sur les indices technologiques. Dans la même veine, les marchés émergents ont été aussi fortement affectés : le MSCI Emerging Markets a reculé d’environ 8%*, principalement sous l’effet de la faiblesse des marchés asiatiques lourdement exposés à la Tech comme la Corée et Taïwan.
D’ailleurs, plus que la direction des indices, c’est la rotation interne au marché qui a davantage occupé le devant de la scène en octobre : la Value surperforme le Growth, illustrant un net élargissement de la performance au-delà des plus grandes capitalisations technologiques. En somme, la chute des valeurs liées à l’IA témoigne des interrogations croissantes sur la rentabilité des investissements massifs consentis dans les infrastructures, les centres de données et les semi-conducteurs.
Sur les marchés obligataires, le mouvement a été inverse de celui observé fin septembre. Alors à 5,29%, le rendement du dix ans américain est revenu autour de 4,93% fin octobre (-35 pbs). En Allemagne, le Bund à dix ans est passé de 3,59% à 3,32%. Les emprunts souverains ont eu le vent en poupe, les actions subissant une volatilité accrue et les actifs de qualité étant convoités. L’exception française s’est inscrite en rupture de cette détente. En effet, les inquiétudes que suscitent la trajectoire budgétaire et la situation politique ont continué de peser sur la dette souveraine française, portant l’écart de rendement entre les obligations françaises et allemandes à dix ans jusqu’à environ 166 pbs. Les valeurs financières européennes, également touchées par contagion, ont reculé de plus de 5%.
Du côté des banques centrales, la Réserve fédérale (Fed) a maintenu sa fourchette de taux directeurs à 3,75-4,00 %. Cette décision prise à l’issue de la réunion du 28 octobre n’a pourtant pas fait l’unanimité étant donné que l’inflation reste au-dessus de la cible. Pas de changement non plus pour la Banque centrale européenne (BCE) : le taux de dépôt est maintenu à 2,50% à l’issue de sa réunion du 29 octobre. En outre, l’institution a souligné que la nouvelle hausse des prix de l’énergie constitue à la fois un risque haussier pour l’inflation et un risque baissier pour la croissance. La BCE conserve ainsi une approche dépendante des données, sans s’engager sur la trajectoire future de ses taux.
Sur le plan macroéconomique, l’économie américaine reste particulièrement robuste, l’investissement et la consommation ayant particulièrement soutenu l’activité: la croissance annualisée estimée du PIB s’inscrit à 3,4% contre 2,2% au trimestre précédent. Seul bémol : l’inflation est toujours élevée et l’indice des prix à la consommation de septembre a progressé de 3,7% sur un an contre 2,6% pour sa composante sous-jacente.
Dans la zone euro, la croissance annualisée estimée du PIB à 1,3% montre une meilleure résistance qu’attendu. Soulignons toutefois une distorsion marquée provenant d’une croissance irlandaise trop forte. L’inflation a emprunté une trajectoire ascendante, de 3,2% en août à 3,8% en septembre, principalement sous l’effet de l’énergie
Enfin, le pétrole cristallise l’attention des marchés : la poursuite des tensions au Moyen-Orient a porté le Brent jusqu’à près de 118 dollars le baril fin octobre. Les prix énergétiques toujours élevés continuent de compliquer la tâche des banques centrales en entretenant les pressions inflationnistes, même si leur effet sur l’activité économique reste encore difficile à mesurer.
Dans ce contexte, le positionnement des portefeuilles reste favorable aux actifs risqués, tout en maintenant une approche plus sélective. Les actions demeurent surpondérées par rapport aux obligations. La récente correction de certaines valeurs technologiques ne remet pas en cause la dynamique structurelle liée à l’IA, mais elle renforce la nécessité de privilégier les entreprises capables de démontrer une rentabilité suffisante de leurs investissements. L’exposition à l’Industrie et à la Tech est donc maintenue, de même que la préférence pour les Banques européennes et américaines, malgré une volatilité accrue sur les financières européennes. Sur le plan géographique, le positionnement reste globalement neutre, et les États-Unis sont surpondérés. La vigueur de l’économie américaine et de la croissance des bénéfices demeure favorable, même si les niveaux de valorisation imposent davantage de sélectivité. Les positions en Biotechnologie et sur les petites et moyennes capitalisations restent plus contenues.
Enfin, au sein de la poche obligataire, la préférence reste orientée vers le crédit. La détente récente des taux améliore également le comportement des obligations souveraines, mais le portage offert par le crédit demeure attractif. La prudence reste de mise sur les maturités longues, compte tenu d’une inflation encore supérieure aux objectifs des banques centrales et des besoins de financement publics toujours soutenus.
*Les performances sont calculées en euros.
Marchés boursiers
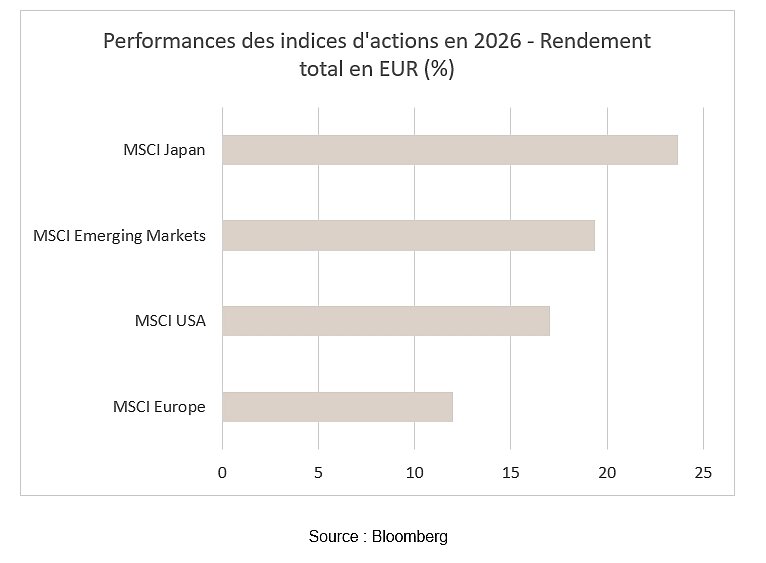
Le mois d'octobre aura illustré une nouvelle fois le contraste entre la stabilité trompeuse des indices à l’échelle globale et les mouvements de rotations sectorielles sous-jacents particulièrement marqués. Les grands indices des marchés développés se sont en effet caractérisés par une résistance relative, alors que les écarts de performance ont été significatifs entre les facteurs et les régions. Le MSCI Wold progresse ainsi de 0,91%*, le MSCI Europe affiche une hausse bien plus appuyée à 2,17%* alors que le North America avance de 0,90%* de gains. En revanche, les marchés émergents consolident fortement, l'indice recule de 5,09%* avec la Chine notamment, qui corrige de 5,41%* sur la période.
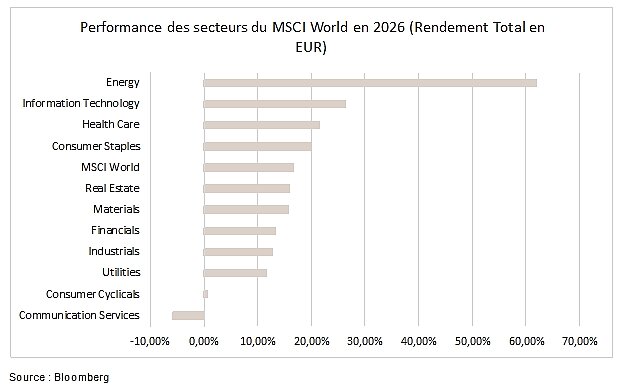
Relativement protégé des mouvements de débouclement du Trade AI, le marché européen a profité d’une composition sectorielle favorable, avantagée dans un mouvement qui correspond à une rotation défensive. Le secteur de la Santé progresse ainsi de 14,09%, devançant de peu la Consommation de Base qui gagne 12,09% sur la séquence. Cette dynamique a permis de compenser le revers essuyé par les bancaires et les industrielles. Le momentum des révisions bénéficiaires reste par ailleurs positif en Europe, confortant le profil relativement résilient de la région.
Aux États-Unis, les configurations factorielles des marchés ont été sensiblement différentes par rapport à celles de la période estivale. Les indices sont entrés dans un schémas de dualité "Risk-On"/"Risk-Off" classique, qui a naturellement profité aux secteurs les plus défensifs. Dans la région, les indices ont subi une purge interne importante, illustré par la sous-performance significative des Services de Communications et de la Technologie. Ce mouvement a été la résultante principale d'un débouclement de positions massif sur la thématique de l'intelligence artificielle. Si l'avancement de la saison des résultats a confirmé la solidité des fondamentaux, la défiance des investisseurs envers les programmes d'investissements croissants des hyperscalers engage une sortie de flux conséquente.
Ainsi, octobre marque une nouvelle étape dans la maturation du cycle. Le manque de visibilité à court terme plaide pour une approche attentiste tant la décorrélation entre la performance boursière et les fondamentaux est manifeste dans certains secteurs. En somme, la phase de repositionnement ne remet pas en cause les tendances fondamentales, et conserver une capacité de réallocation rapide en cas de retournement semble être le plus adapté dans cette configuration.
*Les performances sont calculées en euros.
Taux souverains et marché du crédit
La tendance s’est retournée sur les marchés obligataires en octobre, après plusieurs mois de tensions. En effet, les rendements souverains américains et allemands ont nettement reculé, même si le conflit au Moyen-Orient s’est poursuivi et les prix de l’énergie ont encore augmenté. Ce sont les inquiétudes autour des perspectives du secteur de l’IA et, surtout, les tensions sur la dette française qui ont favorisé un retour vers les valeurs refuges. Par ailleurs, des anticipations de resserrement monétaire moins prononcées ont épaulé ce mouvement à la suite des réunions de la Fed et de la BCE en fin de mois.
Aux États-Unis, les rendements ont d’abord poursuivi leur progression, le taux à 10 ans atteignant 5,30% sous l’effet des pressions inflationnistes liées à l’énergie. Pourtant, les chiffres de l’emploi nettement inférieurs aux attentes et l’évolution préoccupante des valorisations du secteur technologique ont progressivement inversé cette tendance, de sorte que les investisseurs sont revenus vers les Treasuries. La Fed a ensuite maintenu ses taux inchangés à 3,75-4,00%. Cette décision prise à l’issue de la réunion du 28 octobre n’a pourtant pas fait l’unanimité: deux membres du FOMC se sont prononcés en faveur d’une hausse de 25 pbs, l’institution continuant de souligner la vigueur de l’activité économique et le caractère toujours trop élevé de l’inflation. Lors de sa conférence de presse, Kevin Warsh a adopté un ton relativement prudent, conduisant les marchés à réduire leurs anticipations de resserrement monétaire. Le mouvement a notamment provoqué une pentification de la courbe, les taux courts reculant davantage que les taux longs. Ainsi, le 10 ans américain termine octobre à 4,93%, en baisse d’environ 35 pb par rapport à fin septembre, tandis que le 30 ans clôture à 5,31%.
En zone euro, les prix du gaz et les anticipations d’inflation en augmentation n’ont pas fait obstacle à cette recherche de sécurité dont le Bund a également bénéficié. Ainsi, la BCE a maintenu son taux de dépôt à 2,50%. Les investisseurs ont eu les yeux rivés sur la France, où les tensions politiques et les inquiétudes autour des finances publiques ont entraîné une forte sous-performance des OAT, dont le spread à 10 ans face au Bund a atteint 174 pb le 22 octobre, son niveau le plus élevé depuis la crise de la dette souveraine européenne. Par la suite, lorsque Moody’s a décidé de maintenir la notation française, les tensions se sont apaisées pour laisser place à une détente partielle, ramenant l’écart autour de 156 pb. À l’inverse, le Bund à 10 ans termine octobre à 3,32%, en baisse de 26 pb.
Sur le segment du crédit, les spreads se sont globalement écartés, dans un contexte d’aversion au risque alimenté par les tensions au Moyen-Orient et la remontée des prix de l’énergie. En Europe, les tensions politiques et budgétaires françaises ont accentué ce mouvement, particulièrement sur l’Investment Grade. Le risque souverain s’est progressivement transmis aux entreprises françaises, notamment aux banques, avant de peser plus largement sur le marché européen, les émetteurs français représentant près de 17,5% de l’indice IG senior en euros. Pour autant, les fondamentaux de ces entreprises demeurent solides, en témoigne l’évolution des rendements ces dernières semaines. Ainsi, les obligations d’entreprises françaises se sont montrées bien plus résilientes que la dette souveraine française.
Enfin, les tensions se sont particulièrement concentrées sur les signatures les plus fragiles. Les spreads du High Yield européen se sont élargis de 59 pb, à 359 pb, sous l’effet notamment de la forte sous-performance des signatures notées CCC, dont les spreads se sont écartés de 361 pb sur le mois.
Aux États-Unis, en revanche, l’Investment Grade a mieux résisté, avec un élargissement limité à 10 pb, à 94 pb. Le High Yield américain a, quant à lui, enregistré un écartement de 32 pb, à 344 pb, également marqué par la sous-performance des signatures CCC (+148 pb).
Disclaimer
Les recommandations figurant dans ce document sont, sauf indication contraire expresse, celles de Spuerkeess Asset Management et sont produits par Carlo Stronck, Managing Director & Conducting Officer, Aykut Efe, Economist & Strategist, Guillaume Gehant, Portfolio Manager et Martin Gallienne, Portfolio Manager, agissant en vertu d’un contrat de travail avec Spuerkeess Asset Management.
Spuerkeess Asset Management est une entité surveillée par la Commission de Surveillance du Secteur Financier au Luxembourg en tant que société de gestion « OPCVM » pouvant fournir les services de gestion discrétionnaire de portefeuilles et de conseils en investissement.
L’ensemble des sources externes (systèmes d’information financière, Bloomberg et Refinitiv Datastream) sont, sauf indication expresse dans la recommandation proprement dite, réputées fiables, étant entendu que Spuerkeess Asset Management ne peut cependant garantir totalement l'exactitude, l'exhaustivité ou la pertinence des informations reprises par ces sources. De fait, les informations peuvent être soit incomplètes, soit condensées et ne peuvent servir de seule base d'évaluation des valeurs.
L’évaluation des instruments financiers et des émetteurs contenue dans le présent document est basée sur les données fournies par Bloomberg. Le descriptif complet de la méthode d’évaluation utilisée par Bloomberg est disponible sur le site www.bloomberg.com.
Toute référence à des performances passées ne saurait constituer une indication quant aux performances à venir. Le prix ou la valeur des investissements auxquels se réfère directement ou indirectement ce document pourrait varier à tout moment à l’encontre de vos intérêts. Tout investissement en instruments financiers entraîne certains risques dont Spuerkeess (Banque et Caisse d’Épargne de l’État, Luxembourg) a été préalablement informée, tels que la perte de l’investissement réalisé.
En vue de la fourniture des présentes recommandations à Spuerkeess, Spuerkeess Asset Management a vérifié l’ensemble des relations et circonstances qui pourraient raisonnablement être de nature à porter atteinte à l’objectivité des recommandations contenues dans ce document et confirme l’absence d’intérêts et de conflits d’intérêts concernant tout instrument financier ou émetteur auquel les recommandations se rapportent directement ou indirectement, dans son chef et celui des personnes ayant participé à la production de ces recommandations.
Les recommandations sont faites en date indiquée sur la première page du document et ont été diffusées pour la première fois à cette même date. Les recommandations contenues dans le présent document pourraient le cas échéant être reprises et dès lors, mises à jour lors de la prochaine fourniture par Spuerkeess Asset Management de conseils en investissement à Spuerkeess.
Toutes les recommandations qui ont été adressées par Spuerkeess Asset Management à Spuerkeess au cours des douze derniers mois peuvent être consultées directement et gratuitement au siège de Spuerkeess Asset Management, 19-21 rue Goethe, L-1637 Luxembourg. Les informations à consulter comprennent la date de diffusion de la recommandation concernée, l’identité de la (des) personne(s) physique(s) ayant participé à la production de la recommandation, l’objectif de prix et le prix de marché pertinent au moment de la diffusion, le sens directionnel de la recommandation concernée et la période de validité de l’objectif de prix ou de la recommandation.
Les informations contenues dans le présent document ne peuvent servir de seule base d'évaluation des valeurs et ce document ne saurait constituer un prospectus d'émission.
Ce document est communiqué à titre d’information uniquement et ne constitue pas une offre ou une sollicitation d’achat, de vente ou de souscription. Spuerkeess Asset Management ne pourra être tenue responsable des conséquences pouvant résulter de l’utilisation d’une quelconque opinion ou information contenue dans le présent document. Il en est de même de toute omission.
Spuerkeess Asset Management décline toute responsabilité au titre de ce document s'il a été altéré, déformé ou falsifié, notamment par le biais de l'utilisation d'internet.